
عنوان : حسابرسی گزارشگری مالی و افشا داوطلبانه گزارش مسئولیت اجتماعی شرکت
۹۲,۰۰۰ تومان
معرفی کلی:
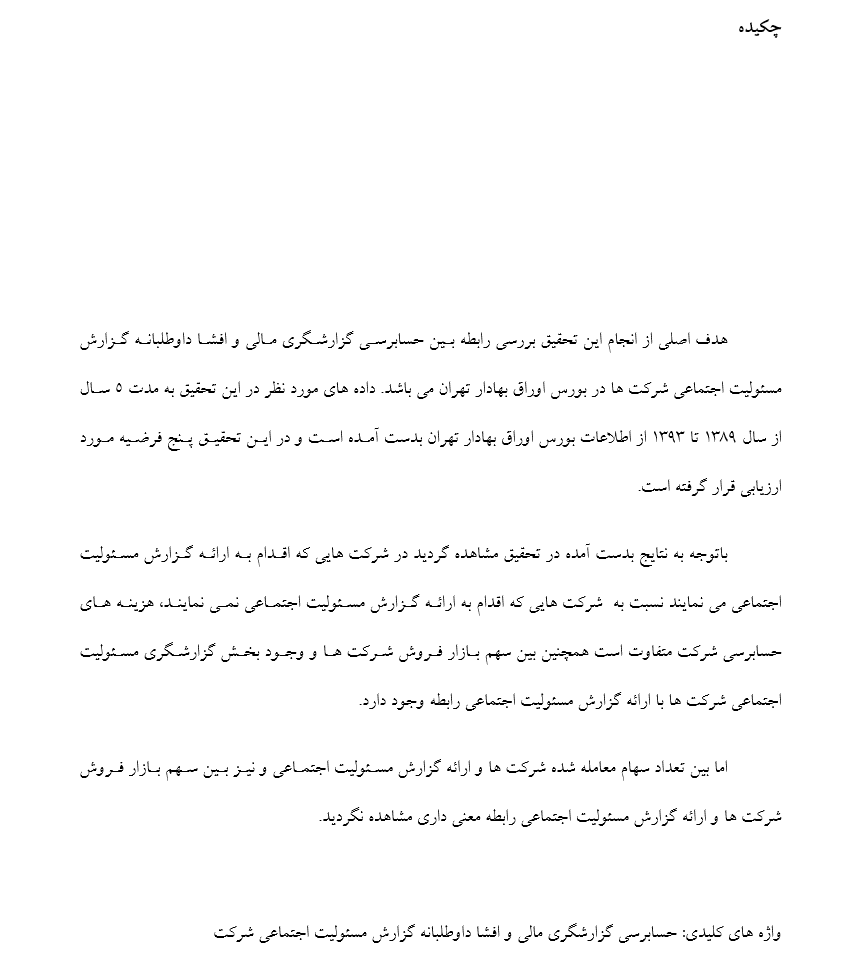
این فایل، یک منبع تخصصی جهت تحلیل و نگارش فصل چهارم پایاننامه در رشتههای حسابداری و مدیریت مالی است. محتوای این فایل، الگویی دقیق برای آزمون فرضیهها، تعریف متغیرهای کیفیت حسابرسی (مانند تخصص صنعت حسابرس) و نحوهی امتیازدهی به گزارشهای مسئولیت اجتماعی ارائه میدهد. این مجموعه به دانشجویان کمک میکند تا نتایج رگرسیونی و تحلیلهای آماری خود را به شکلی علمی، دقیق و منطبق با متدولوژیهای پژوهشی معتبر در حوزه گزارشگری مالی گزارشدهی نمایند.
تعداد صفحات : 25
افزودن به سبد خرید
- قیمت
- رمز فایل
- ویژگی های فایل
- نکات مهم و سلب مسئولیت
- منابع تحقیق
- تذکر
- نظرات
مبلغ درج شده روی محصول صرفا هزینه تایپ آن می باشد.
iraniyandoc.ir
- فایل word قابل ویرایش
- ارائه فرمتِ استاندارد برای تحلیل توصیفی و استنباطی متغیرهای تحقیق.
- راهنمای عملی نحوه بهکارگیری مدلهای رگرسیون برای بررسی رابطه بین حسابرسی و CSR.
- آموزش نحوه تفسیر معناداری مدل و اثر متغیرهای کنترلی (اندازه شرکت، اهرم مالی، سودآوری).
- قابلیت شخصیسازی برای انطباق با دادههای آماری پایاننامه شما.
- این مجموعه هیچ مسئولیتی در قبال متون نگارش شده ندارد.
- فایل صرفاً جهت کمک و تسهیل روند نگارش فصول میباشد و مسئولیت استفاده نهایی و صحتسنجی علمی بر عهده پژوهشگر است.
منابع و ماخذ:
الف) منابع فارسي
- پارسائيان، علي (مترجم)(1384). تئوري حسابداري 1. چاپ اول، تهران: انتشارات ترمه.
- جعفري، محمدرضا(1372). "تئوري حسابدراي اجتماعي." بررسيهاي حسابداري، شماره2، 78-89.
- خوش طينت، محسن(1373 و 1374). "حسابداري مسئوليتهاي اجتماعي." بررسيهاي حسابداري، شماره 10 و 11، 18-34.
- خوش طينت، محسن و حميد راعي(1383). "تاثير ارائه اطلاعات حسابدار اجتماعي بر تصميم گيري سرمايه گذاران." بررسيهاي حسابداري و حسابرسي، شماره37، 73-92.
- فروغي، داريوش؛ مير شمس شهشهاني، مرتضي و سميه پور حسين(1387). "نگرش مديران درباره افشاي اطلاعات حسابداري اجتماعي- شركتهاي پذيرفته شده در بورس اوراق بهادار تهران(1386)." بررسيهاي حسابداري و حسابرسي، شماره52، 55-70.
- نشريه بررسيهاي حسابداري، شماره 5، پاييز 1372، تئوري حسابداري اجتماعي: محمدرضا جعفري.
- نشريه بررسيهاي حسابداري، شماره 10 و 11، زمستان 1373، حسابداري مسئوليتهاي اجتماعي: محسن خوش طينت.
- حسابداري منابع انساني: ترجمه دكتر ناصر ميرسپاسي، مركز آموزشي مديريت دولتي، 1374
- حسابد1- ماهنامه تدبیر شماره 189 ، حسابداری مسئولیتهای اجتماعی
- فصلنامه بررسی های حسابداری شماره 5، تئوری حسابداری اجتماعی
- فصلنامه بررسی های حسابداری شماره 10و11، حسابداری مسئولیتهای اجتماعی
- فصلنامه بررسی های حسابداری شماره 37، تاثیر ارایه اطلاعات حسابداری اجتماعی بر تصمیم گیری سرمایه گذاراناري منابع انساني: ترجمه دكتر زهرا حسن قربان، مركز انتشارات علمي دانشگاه آزاد اسلامي، پاييز
13-اشنایدر ، سوزان سی و ژان سوئی بارسو(۱۳۷۹): مدیریت در پهنة فرهنگ ها، ترجمه: سید محمد اعرابی و داوود ایزدی، تهران،پژوهشهای فرهنگی،
14-قلی پور، آرش، (۱۳۸۰): جامعه شناسی سازمانها، رویکرد جامعه شناختی به سازمان و مدیریت، تهران، سمت.
15-رحمان سرشت، حسین، (۱۳۷۷): تئوری های سازمان و مدیریت، جلد اول، تهران، مؤسسه انتشارات فرهنگی فن و هنر.
16-بارنارد، چستر، (۱۳۶۸): وظیفه های مدیران، ترجمه: محمدعلی طوسی، انتشارات مرکز آموزش مدیریت دولتی، تهران.
17-هانگر جی دیوید و توماس ال ویلن (۱۳۸۴): مبانی مدیریت استراتژیک، ترجمة: سید محمد اعرابی و داوود ایزدی، تهران پژوهش های فرهنگی،
18-دیوید فرد آر، (۱۳۸۲): مدیریت استراتژیک، ترجمه: علی پارسائیان و سید محمد اعرابی، تهران، دفتر پژوهشهای فرهنگی.
19-لاوسن، آلن، (۱۳۸۱): مدیریت اخلاقی در خدمات دولتی، ترجمه: محمدرضا ربیعی مندجین و حسن کیوریان، تهران، نشر یکان.
20-دسلر ، گری، (۱۳۷۸): مبانی مدیریت منابع انسانی، ترجمه: علی پارسائیان و سید محمد اعرابی، تهران ، دفتر پژوهشهای فرهنگی .
ب) منابعلاتين
21- Cherry, Alan Abraham(1978).“Testing the Effects of Social Accountig Information on Desisio Making And Attitudes A Laboratory Expriment.” A dissertation submitted in partial fulfillment of the requirement for the degree of Doctor of philosophy (management). University of California-Los Angeles
22- Hess, David(2001). "Reguulation Corporate Social Performance- A New Look At Social Accounting. Auditing and Reporting." Business Ethics Quarterly, Vol. 11, No. 2, pp. 307-330.
23- O’Dwyer, Brendan (2005). "Stakeholder democracy- challenges and contributions from social accounting." Business Etفhics: A European Review, Vol. 14, No. 1, pp.28-41.
24- Richmond, Betty Jane Etal (2003). " Social Accounting for Nonprofits-Two Models." Nonprofit Management & Leadership, Vol. 13, No. 4, pp.308-324.
25- Hopkins willie E,(2001)» Diversity And Organizationapplreformance» ,Routledge,Ny,120-128
26- Higgins, J M. & Vincze J.W. (1993) ,” Strategic Management Concepts”, Fort Worth,Tx: Dyden.
27- Mc Namara,carter, (1999), «Complete Guide To Ethics Management»,
28- Poesche,(2002)»Agile Manufacturing Straegy& Business Ethics»,Journal Of Business Ethics 38,No.4
29- OECD Productinty Database, (2005), www.axiss.com.au/assets/document/
30- Buckly M. R. ,D s.Beu,D. D. Frink (2001)»Ethical Issues in Human Resources Systems»,Human Resource Management Review,No.11,11-29.
- ارباب سلیمانی عباس (1385) اصول حسابرسی جلد دوم، سازمان حسابرسی.
- ارباب سلیمانی عباس (1385) اصول حسابرسی جلد اول، سازمان حسابرسی.
- پل اس له وی و استنلی لمی شو، ترجمه گیتی مختاری و امیر مجدی، " نمونه گیری، روش ها و کاربردها" (1381)، صفحات 78- 79.
- جامعه حسابداران رسمی ایران (1382)، دستورالعمل اجرائی آیین نامه سقف مجاز ارائه خدمات تخصصی و حرفه ای اعضای جامعه حسابداران رسمی ایران.
- حساس یگانه یحیی (1384) فلسفه حسابرسی.
- حساس یگانه یحیی (1387)، رساله دریافت دکتری، دانشگاه علامه طباطبایی، فصل دوم.
- حساس یگانه یحیی و پژمان روحی (1381)، " آگاهی حسابرسان از استانداردهای حسابرسی صادره توسط سازمان حسابرسی"، فصلنامه مطالعات حسابداری شماره 5: 156-169.
- خاکی غلامرضا (1387)،" روش تحقیق با رویکرد پایان نامه نویسی"، انتشارات بازتاب.
- دلاور علی (1378)، مبانی نظری و پژوهشی در علوم انسانی و اجتماعی، انتشارات رشد، ص: 16.
- رضازاده جواد و ایرج اصغری (1384) "بررسی عوامل موثر بر شناخت حسابرسان از استانداردهای حسابداری ایران"، پایان نامه کارشناسی ارشد دانشگاه بین المللی قزوین.
- رنجبران هادی (1384) "آمار و احتمال" ، انتشارات نشر دانشگاهی.
- کمیته فنی سازمان حسابرسی (1385)، استانداردهای حسابرسی.
- کنوور، "آمار ناپارامتری کاربردی"( 1372)، انتشارات دانشگاه تهران.
- گلستانی، پرویز و آقاجانی، مهدی (1378)، حسابرسی 1، انتشارات دانشگاه پیام نور.
- مدنی علی (1378)، مفاعیم و روش های آماری، مرکز تحقیقات سازمان حسابرسی.
- میرزایی حمیدرضا و مدیر شهلا ناصر (1386)، "مفاهیم اساسی در روش تحقیق" انتشارات دانشکاه آزاد
- اعتمادی، حسین و جباری (1386) “نقش پاسخگویی در کیفیت قضاوت حسابرسان”، مطالعات حسابداری شماره 18 .
- حساس یگانه، یحیی و مقصودی (1389)، “تاثیر آ یین رفتار حرفه ای و تجربه بر کیفیت قضاوت حسابرسی”، مجله حسابدار رسمی شماره 9.
- خوش طینت، محسن و بستانیان (1386) ، “قضاوت حرفه ای در حسابرسی”، مطالعات حسابداری شماره 18 .
- سیرانی، محمد، خواجوی و نوشادی (1388)، “ تأثیر تجربه و پیچیدگی موضوعات حسابرسی بر قضاوت حسابرس”، بررسیهای حسابداری و حسابرسی دوره 16، شماره 55 .
- مرادی، مهدی و مهدی دوست پرست ) 1388 ( تاثیر بررسی سطح دانش حرفه ای حسابرسان در زمینه قوانین مالیاتهای مستقیم و تجارت، پایان نامه کارشناسی ارشد، دانشگاه آزاد اسلامی واحد مشهد.
- حساس یگانه، یحیی وامید مقصودی ) 1389 ( تاثیر آیین رفتار حرفه ای و تجربه بر کیفیت قضاوت حسابرسی، مجله حسابدار رسمی، شماره 9، ص 1
- سجادی، سید حسین و مهدی ابراهیمی مند ) 1384 ( عوامل افزاینده ی استقلال حسابرس مستقل، بررسی های حسابداری و حسابرسی، سال دوازدهم، شماره 40 ، ص 80 – 61
- مجتهدزاده، ویدا و پروین آقایی ) ۱۳۸۳( عوامل مؤثر بر کیفیت حسابرسی مستقل از دیدگاه حسابرسان مستقل و استفاده کنندگان، بررسیهای حسابداری و حسابرسی شماره ۵۳ ، ص ۷۶ ،۳۸
- مهرانی، ساسان و مهدیس نعیمی) 1382 ( تئوری اخلاقی و تأثیر فشار بودجه زمانی بر رفتار حسابرسان مستقل بررسی های حسابداری و حسابرسی شماره 32 ص 43 – 61
- نمازی، محمد و انور بایزیدی و سعید جبارزاده کنگرلویی) 1390 ( بررسی رابطه ی بین کیفیت حسابرسی و مدیریت سود شرکتهای پذیرفته شده در بورس اوراق بهادار تهران، فصلنامه تحقیقات حسابداری، سال سوم، شماره 9، ص 15-1
- نیکبخت،محمدرضا، مهربانی، حسین، 1385 ، بررسی اثر خدمات و میزان حق الزحمه های غیر حسابرسی مؤسسات حسابرسی بر استقلال حسابرس، بررسی های حسابداری و حسابرسی، شماره 44 ، ص 147 – 129
- نیکخواه آزاد، علی ) 1388 (، بیانیه ی مفاهیم بنیادی حسابرسی، تهران، انتشارات سازمان حسابرسی، چاپ سوم، ص -21
- ایزدی نیا؛ ناصر، مرادی؛ افسر علی و بهرام غنی زاده؛ کیفیت حسابرسی، نشریه حسابدار رسمی.
منابع لاتین:
- Ballou, B., C. E. Earley, and J. S. Rich (2004). “The impact of strategic-positioning information on auditor judgments about business-process performance”. Auditing: A Journal of Practice & Theory 23(2): 71-88.
- Bell, T., F. Marrs, I. Solomon, and H. Thomas, (1997). “Auditing Organizations Through a Strategic-Systems Lens”, the KPMG Business Measurement Process: KPMG Peat Marwick LLP.
- Kopp, L. S., and E. O’Donnell (2005). “The influence of business-process focuses on category knowledge and internal control evaluation”. Accounting, Organizations and Society 30: 423-434.
- Kotchetova, N. V. (2002). An analysis of client’s strategy content and strategy process: Impact on risk assessment and audit planning. Unpublished doctoral dissertation: Georgia State University.
- Lemon, W. M., K. T. Tatum, and W. S. Turley (2000). Developments in the audit methodologies of large accounting firms. UK: ABG Professional Information.
- Libby, R. (1995). “The Role of Knowledge and Memory in Audit Judgment. In Judgment and Decision-Making Research in Accounting and Auditing”. Cambridge University Press, p. 294.
- Libby, R., and J. Luft, (1993). “Determinants of Judgment Performance in Accounting Settings: Ability, Knowledge, Motivation, and Environment. Accounting, Organizations and Society”, pp. 425-450.
- O’Donnell, E. (2003). “The influence of process-focused knowledge acquisition on evaluative judgment during a systems assurance task”. International Journal of Accounting Information Systems 4(2): 115-139.
- O’Donnell, E. and J. Prather-Kinsey (2010). Nationality and differences in auditor risk assessment: A research note with experimental evidence. Accounting, Organizations and Society 35(5) (July): 558-564.
- O’Donnell, E., and J. Schultz (2003). “The Influence of Business-Process-Focused Audit Support Software on Analytical Procedures Judgments”. Auditing: A Journal of Practice & Theory 22(2): 265-279.
- Salterio, S. E., and T. R. Weirich, (2002). “A Primer on the Strategic-Systems Approach to Auditing”. University of Waterloo.
- Schultz, J., J. Bierstaker, and E. O’Donnell (2010). Integrating business risk into auditor judgment about the risk of material misstatement: The influence of a strategic-systems-audit approach. Accounting, Organizations and Society 35(2) (February): 238-251.
- Wallage, P., A. Eilifsen, and W. R. Knechel (2001). Application of the Business Risk Audit Model: A field study. Accounting Horizons 15(3): 193-207.
کاربر گرامی لطفاً برای دسترسی به پنل کاربری و پیگیری دانلود فایلهای خریداری شده و ارئه هرچه بهتر خدمات ، پیش از نهایی کردن سفارش، در سایت ثبتنام نمایید.

هنوز نظری ثبت نشده
اولین نفری باشید که نظر میدهید
ثبت نظر