
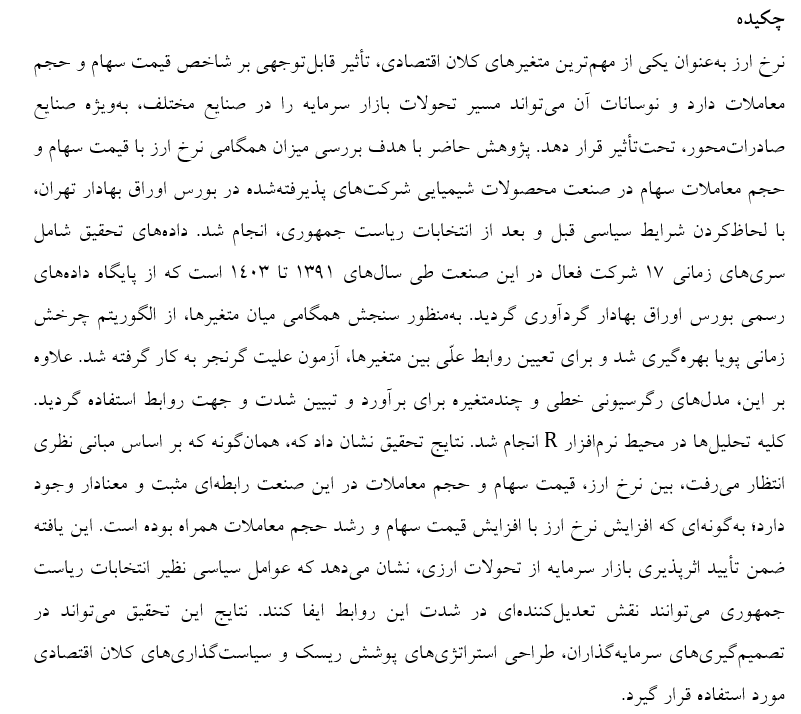
بررسی میزان همگامی نرخ ارز با قیمت سهام و حجم معاملات سهام در صنعت محصولات شیمیایی
۶۶,۰۰۰ تومان
فصل چهارم پایاننامه با موضوع «بررسی میزان همگامی نرخ ارز با قیمت سهام و حجم معاملات سهام در صنعت محصولات شیمیایی» به تجزیهوتحلیل دادهها و ارائه یافتههای پژوهش اختصاص دارد. در این فصل، دادههای مربوط به متغیرهای تحقیق بررسی و تحلیل شده و نتایج آزمونهای آماری و فرضیههای پژوهش ارائه میشود. همچنین میزان همگامی و ارتباط میان نرخ ارز، قیمت سهام و حجم معاملات سهام در شرکتهای فعال در صنعت محصولات شیمیایی مورد بررسی قرار میگیرد.
تعداد صفحات : 17
افزودن به سبد خرید
- قیمت
- رمز فایل
- ویژگی های فایل
- نکات مهم و سلب مسئولیت
- منابع تحقیق
- تذکر
- نظرات
مبلغ درج شده روی محصول صرفا هزینه تایپ آن می باشد.
iraniyandoc.ir
- نوع فایل: Word (.docx)
- رشته: حسابداری
- مقطع تحصیلی: کارشناسی ارشد
- عنوان: فصل چهارم پایاننامه بررسی میزان همگامی نرخ ارز با قیمت سهام و حجم معاملات سهام در صنعت محصولات شیمیایی
- موضوع: تجزیهوتحلیل دادهها و ارائه یافتههای پژوهش درباره میزان همگامی نرخ ارز با قیمت سهام و حجم معاملات سهام در صنعت محصولات شیمیایی
- محتوای فصل: ارائه و تحلیل دادههای پژوهش، بررسی متغیرهای تحقیق، انجام آزمونهای آماری، تحلیل روابط میان نرخ ارز، قیمت سهام و حجم معاملات سهام و ارائه نتایج آزمون فرضیههای پژوهش
- محورهای اصلی: تحلیل دادهها، آمار توصیفی، آمار استنباطی، آزمون فرضیهها، نرخ ارز، قیمت سهام، حجم معاملات سهام، صنعت محصولات شیمیایی، تحلیل روابط متغیرها، بررسی همگامی متغیرها و تفسیر نتایج آماری
- جامعه مورد مطالعه: شرکتهای فعال در صنعت محصولات شیمیایی
- فرمت: Word قابل ویرایش
- این مجموعه هیچ مسئولیتی در قبال متون نگارش شده ندارد.
- فایل صرفاً جهت کمک و تسهیل روند نگارش فصول میباشد و مسئولیت استفاده نهایی و صحتسنجی علمی بر عهده پژوهشگر است.
آذربایجانی، کریم؛ مبینی دهکردی، مصطفی؛ کمالیان، علیرضا (۱۳۹۶). تحلیل اثرات نامتقارن نرخ ارز بر شاخص قیمت سهام بورس اوراق بهادار تهران: رهیافت NARDL. فصلنامه اقتصاد و الگوسازی،۸(۳۲)، ۹۱-۶۰.
احمدپور، احمد؛ آقاجانی، حسنعلی؛ فدوی، مصطفی. (1392). بررسی رابطه بین حجم معاملات و تغییر قیمت سهام در شرکت های پذیرفته شده در بورس اوراق بهادار تهران. راهبرد مدیریت مالی، 1(1)، 24-1.
احمدی بفروئی, محمد, آریا, میرعرب بایگی, & سیدعلیرضا. (2025). بررسی رابطه علیت گرنجری بین ارز دیجیتال و متغیرهای پایه پولی و نقدینگی در ایران. دانش سرمایهگذاری, 14(55), 259-277.
احمدی، مومن، و رجبی، مهسا. (1400). بررسی رابطه بین حجم و تعداد معاملات با نوسانات بازده سهام. کنفرانس ملی مدیریت و تجارت الکترونیک .
اصولیان، محمد، حسن نژاد, محمد, & شکراله نیا روشن, علیرضا. (1399). نوسانهای نرخ ارز و واکنش بورس اوراق بهادار تهران. دانش سرمایهگذاری, 9(35), 223-238.
آذر و مؤمنی) 1389، (. کتاب آمار و کاربرد آن در مدیریت ،انتشارات سمت ، ص 8
برخورداری، فرناز؛ پورعزیزی گلین قشلاقی، سمیه؛ حسینی، ابوالفضل (۱۳۹۶). تاثیر نوسانات نرخ ارز و اثر سرریز آن بر شاخص صنایع منتخب بورس اوراق بهادار تهران. فصلنامه علمی پژوهشی دانش سرمایه گذاری، ۶(۲۱)، ۱-۱۳.
تندنویس، فرید و حکیمیان، حسن.(1399). کاربرد الگوریتم پیچش زمانی پویا و ضرایب همبستگی در خوشهبندی سریهای زمانی به منظور تشکیل پرتفوی مبتنی بر شاخص، فصلنامـه علمي پژوهشي دانش سرمايه،گـذاري، 9(35)، 190-205.
حسنی، اشبان و انتظار، الناز. (1398). بررسی میزان تاثیر نوسانات نرخ ارز بر بازدهی قیمت سهام و بهینه سازی سبد سرمایه گذاری. دانش سرمایهگذاری, 8(31), 225-248.
حنیفی، فرهاد, & غلاملو, قاسم. (1392). بررسی تأثیر چرخه سیاسی بر روی حجم معاملات و نقدشوندگی. دانش سرمایهگذاری, 3(10), 151-166.
رشنوادی، یعقوب، نوروزی، حسین، فیروزان سرنقی، توحید، و بیگی، شاهرخ. (1399). بررسی تعاملات بین نرخ ارز و بازار سهام در ایران: رویکرد سیستم معادلات همزمان. تحقیقات مدل سازی اقتصادی، 10(39 )، 113-148. SID.
رشیدی، سعید، فلاح، علی و توحیدخواه، فرزاد. (۱۳۸۹). مقایسه ویژگیهای سیگنالی با استفاده از الگوریتم اصلاح شده DTW در مسئله تصدیق امضای پویا. مجله مهندسی پزشکی زیستی، دوره ۴، شماره ۲، ۱۳۵-۱۴۸.
سلیمانی، غلامرضا، و عباسی، مسعود. (1400). مقایسه ی عملکرد روش های اندازه گیری شباهت طولانی ترین زیردنباله ی مشترک و چرخش زمانی پویا در داده کاوی سری های زمانی. مهندسی صنایع و مدیریت (شریف ویژه علوم مهندسی)، 37-1(2/1 )، 79-90.
صدیقی، سمانه، و محسنی، رضا. (1394). بررسی دامنه نوسانات قیمت سهام, بازده, حجم معاملات: مبتنی بر الگوهای نااطمینانی. کنفرانس بین المللی مدیریت و مهندسی صنایع.
صفیه، بخشانی. (1394). بررسی تغییرات نرخ ارز بر قیمت سهام و نسبت P/E با استفاده از SME-PLS. فصلنامه سیاست های مالی و اقتصادی. 3(12)، 164-149.
طالب نیا, قدرتاله, & زارع نیکو پرور یزدی, محمود. (1389). بررسی تأثیر متغیرهای مالی شرکتها بر حجم معاملات آنها در بورس اوراق بهادار تهران. تحقیقات مالی, 12(29), -.
عباسی، ابراهیم، دهقان نیری، لیلا، و پورداداش مهربانی، نازیلا. (1395). بررسی رابطه بین حجم معامله, بازده سهام و نوسان بازده در زمان مقیاس های مختلف در بورس اوراق بهادار تهران. مدیریت دارایی و تامین مالی، 4(4 (پیاپی 15) )، 99-114.
کلانتری, عباس, & خلیل پاک طینت, نوید. (1393). بررسی تأثیر حجم معاملات بر شاخص کل بورس اوراق بهادار تهران در دورههای رکود و رونق: کاربرد مدل انتقال رژیم مارکف. پژوهشهای اقتصادی ایران, 19(58), 183-206.
گلشن، محمدحسین، مزینی، امیرحسین، و نجارزاده، رضا. (1401). تاثیر تکانه های نرخ ارز بر روی عملکرد شرکت های فعال حوزه ی انرژی در بورس اوراق بهادار تهران: مطالعه موردی صنایع پتروشیمی و پخش فرآورده های نفتی. پژوهش های راهبردی بودجه ومالی، 3(1 )، 11-43.
محرابیان، آزاده، و چگنی، ایلناز. (1393). اثر نرخ ارز و نوسانات آن بر شاخص قیمت سهام در ایران. اقتصاد کاربردی، 4(13)، 65-78.
نجارزاده رضا, آقايي خوندابي مجيد, & رضايي پور محمد. (2009). بررسي تاثير نوسانات شوك هاي ارزي و قيمتي بر شاخص قيمت سهام بورس اوراق بهادار تهران با استفاده از رهيافت خودرگرسيون برداري
احمدپور، احمد و آقاجانی، حسنعلی و فدوی، مصطفی(1392). بررسی رابطه بین حجم معاملات و تغییر قیمت سهام در شرکت های پذیرفته شده در بورس اوراق بهادار تهران.
شهرازی، میلاد و شهرازی، مهدی( ۱۴۰۲ ). کاربردی از اکونوفیزیک در بررسی ارتباط بازدهی سهام و حجم معاملات در بورس اوراق بهادار تهران فصلنامه اقتصاد مقداری بررسیهای اقتصادی سابق )، ۲-۳۰.
محمدی، الهام، برخورداری سجاد و مهرآرا محسن( ۱۴۰۳ ). بررسی تأثیر نرخ ارز بر رفتار رمهای در بورس اوراق بهادار تهران کاربردی از رویکرد FAVAR تحقیقات اقتصادی ، ۵۹ ( ۱ ) ، ۱۴۹-۱۱۷
حسینی، سید شمس الدین؛ معمار نژاد، عباس؛ غفاری، فرهاد (۱۴۰۰). "نوسانات ارزی بر شاخص قیمتی فرآوردههای نفتی در بورس اوراق بهادار تهران با استفاده از مدل MS-VAR". اقتصاد پولی مالی، ۲۲(۲۸)، پاییز و زمستان ۱۴۰۰.
ادیبپور، مهدی(۱۳۹۵)، سنجش تأثیر نااطمینانی نرخ ارز بر شاخص قیمت سهام شرکتهای صنعتی پذیرفته شده در بورس اوراق بهادار، پژوهشنامهی اقتصاد کلان علمی - پژوهشی،۱۱(۲۲)، ۱۳۳-۱۰۶.
بخشانی، صفیه (۱۳۹۴)، بررسی تأثیر تغییرات نرخ ارز بر قیمت سهام و نسبت P/E با استفاده از SEM-PLS، فصلنامه سیاستهای مالی و اقتصادی،۳(۱۲)، زمستان، صفحات ۱۴۹-۱۶۴.
مومن، احمدی (۱۴۰۰)، مهسا رجبی، بررسی رابطه بین حجم و تعداد معاملات با نوسانات بازده سهام، اولین کنفرانس ملی مدیریت و تجارت الکترونیک، تیر ۱۴۰۰، تهران.
اصغرپور، حسین؛ حاتمراد، سامان؛ موسویپور، زهرا؛ حیدری، منصور؛ حقیقت، جعفر (۱۴۰۳). برآورد سهم کانال نرخ ارز در اثرگذاری حجم تجارت خارجی بر رشد اقتصادی و تورم در ایران. فصلنامه پژوهشهای اقتصادی رشد و توسعه پایدار، ۲۴(۱)، ۸۹-۱۱۸.
Akter, R. (2021). Factors that Determine and Influences Foreign Exchange Rates, Preprints ( www.preprints.org ) | NOT PEER - REVIEWED | Posted : 8 June 2021 doi : 10.20944 / preprints202106.0240.v1 .
Anal . Appl . 14 ( 2023 ) 8 , 225-235 ISSN : 2008-6822 ( electronic ) http://dx.doi.org/10.22075/ijnaa.2022.29114.4066.
Bessembinder, H., & Seguin, P. J. (1992). Futures-Trading Activity and Stock Price Volatility. The Journal of Finance, 47(5), 2015–2034. https://doi.org/10.1111/j.1540- 6261.1992.tb04695.x.
AYDIN, R., LÖGÜN, A., AYDIN, B.(2023). The Relationship between Exchange Rates and Stock Prices: COMPARATIVE EXAMPLE OF ASEAN AND BRICS COUNTRIES, Romanian Journal of Economic Forecasting – XXVI (4) 2023.
Bazrwei, M., Ghavidel, S., Emamverdi, G.H., Mahmoudzadeh, M.(2021). Dynamic Correlation between exchange and the Listed industries Stock index during the currency Crises: The Implications for Optimal Portfilio Construction, Iranian Journal of Finance, Vol5, No4, 25-51.
Chordia, T., Subrahmanyam, A., & Anshuman, V. R. R. (2000). Trading Activity and Expected Stock Returns. SSRN Electronic Journal. https://doi.org/10.2139/ssrn.204488.
Dino , Jackson ( 2023 ) " The Effect of Trading Volume on Stock Price , " Gettysburg College Headquarters : Vol . 2 , Article 5 . Available at : https://cupola.gettysburg.edu/gchq/vol2/iss1/5
Downey, L. (2021, March 25). Efficient market hypothesis (EMH) definition (G. Scott, Ed.). Investopedia. https://www.investopedia.com/terms/e/efficientmarkethypothesis.asp
Gallant, A. R., Rossi, P. E., & Tauchen, G. (1992). Stock Prices and Volume. Review of Financial Studies, 5(2), 199–242. https://doi.org/10.1093/rfs/5.2.199
Granger, C. W. J. (1969). Investigating Causal Relations by Econometric Models and Cross-spectral Methods. Econometrica, 37(3), 424-438.
Dumitrescu, E., Hurlin, C. (2012). Testing for Granger Non-Causality in Heterogeneous Panels. Economic Modelling, 29(4), 1450-1460.
Jiang, Y., Qi, Y., Wang, W. K., Bent, B., Avram, R., Olgin, J., & Dunn, J. (2020). EventDTW: An improved dynamic time warping algorithm for aligning biomedical signals of nonuniform sampling frequencies. Sensors, 20(9), 2700.
Karpoff, J. M. (1988). COSTLY SHORT SALES AND THE CORRELATION OF RETURNS WITH VOLUME. Journal of Financial Research, 11(3), 173–188. https://doi.org/10.1111/j.1475-6803.1988.tb00080.x
Makoto Muto, M., Saiki, Y.2022.Synchronization analysis between exchange rates on the basis of purchasing power parity using the Hilbert transform, arXiv : 2010.08825v2 [ econ.EM ] 7 Aug 2022.
Ruhani, F., Aminul Islam, Md., Salha Tunku Ahmad, T., & Ruhul Quddus, M. (2018). Effects of Financial Market Variables on Stock Prices: A Review of the Literature. Journal of Modern Accounting and Auditing, 14(11). https://doi.org/10.17265/1548- 6583/2018.11.002
Sarafraz Ardekani, A.(2023). The dynamic relationship between trading volumes , share market returns and return fluctuations in companies listed on the Tehran Stock Exchange at different periods, Department of Accounting , Payame Noor University , P.O. Box 19395-3697 , Tehran , Iran ( Communicated by Mohammad Bagher Ghaemi ), Int . J. Nonlinear
Shen, C.-H., & Wang, L.-R. (1998). Daily serial correlation, trading volume and price limits: Evidence from the Taiwan stock market. Pacific-Basin Finance Journal, 6(3-4), 251– 273. https://doi.org/10.1016/s0927-538x(98)00011-0
Shen, J. (2016). "A Novel Similarity Measure Model for Multivariate Time Series Based on LMNN and DTW," Springer Science+Business, 2016.
Ahamed , F. ( 2021 ) . Macroeconomic Impact of Covid - 19 : A case study on Bangladesh . IOSR Journal of Economics and Finance ( IOSR - JEF ) , 12 ( 1 ) , 2021.
Akter , R. ( 2021 ) . Factors that Determine and Influence Foreign Rates , Preprints , Not peer - Reviewed , 8 june 2021, doi :10.20944 preprints 202106.240,V1.Pp1-5.
Bai, S., & Koong, K. S. (2018). Oil prices, stock returns, and exchange rates: Empirical evidence from China and the United States. North American Journal of Economics and Finance, 44, 12–33. https://doi.org/10.1016/j.najef.2017.10.013.
Chen, A. W., Chen, J., & Dondeti, V. R. (2020). The US-China trade war: dominance of trade or Study 16 technology? Applied Economics Letters, 27(11), 904–909.
Khondker , R. K. , & Molla , M. S. ( 2013 ) . Current Account Dynamics , Adjustment and Capital Mobility in Bangladesh . Global Disclosure of Economics and Business , 2 ( 2 ) , 117- 126 .
Eitrman , S. a . ( 2013 ) . Multinational Business Finance ( 13th Edition ed . ) . Pearson . Escaleras , M. , & Register , C. A. ( 2011 ) . Natural disasters and foreign direct investment . Land Economics , 87 ( 2 ) , 346-363 .
Eun , C. R. ( 2007 ) . International Financial Management . Boston : Mc - Graw Hill / Irwin . Mahidud, A., Amin, S. B., & Ahmed, A. (2021). Nexus among foreign exchange reserve, remittance and trade openness: An empirical investigation in the case of Bangladeshi economy. Journal of Empirical Studies, 8(1), 1-12.
Minar , S. J. ( 2019 ) . Tatmadaw's Crackdown on The Rohingyas : A SWOT Analysis . Journal of Social Studies , 5 ( 1 ) , 1-5 .
SHAIKH, E., KRISHNAN, D., AHMED, F., MISHRA, V., DAGAR, V.(2021). Exchange Rate, Stock Price and Trade Volume in US-China Trade War during COVID-19: An Empirical Study,Studies of Applied Economics, Volume 39-8, September 2021 // ISSN: 1133-3197.
Pangestu, M. (2019). China–US trade War: an Indonesian perspective. China Economic Journal, 12(2), 208–230. https://doi.org/10.1080/17538963.2019.1611084.
Welfens, P. J. J. (2020). Macroeconomic and health care aspects of the coronavirus epidemic: EU, US and global perspectives. International Economics and Economic Policy, 17(2), 295–362. https://doi.org/10.1007/s10368-020-00465-3
Zhang, D., Lei, L., Ji, Q., & Kutan, A. M. (2019). Economic policy uncertainty in the US and China and their impact on the global markets. Economic Modelling, 79, 47–56.
Wei, Y., Qin, S., Li, X., Zhu, S., & Wei, G. (2019). Oil price fluctuation, stock market and macroeconomic fundamentals: Evidence from China before and after the financial crisis. Finance Research Letters, 30, 23–29. https://doi.org/10.1016/j.frl.2019.03.028.
Almashaqbeh, M., Islam, M. A., Bakar, R.(2021). Factors Affecting Prices: A Literature Revisit, Conference Paper in AIP Conference Proceedings-May2021,PP: 1-10.
کاربر گرامی لطفاً برای دسترسی به پنل کاربری و پیگیری دانلود فایلهای خریداری شده و ارئه هرچه بهتر خدمات ، پیش از نهایی کردن سفارش، در سایت ثبتنام نمایید.

هنوز نظری ثبت نشده
اولین نفری باشید که نظر میدهید
ثبت نظر