
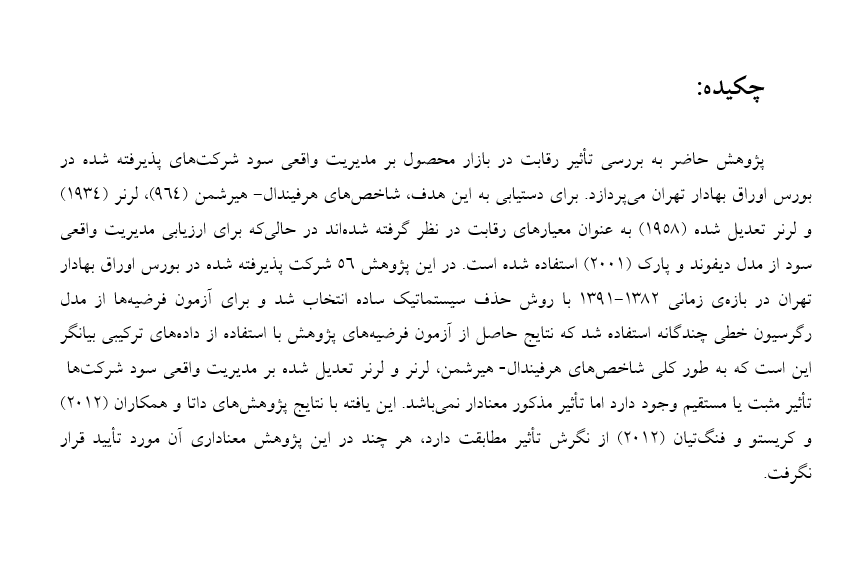
عنوان : بررسی رابطه بین وضعیت مالی رقبا در بازار محصول و کیفیت افشاء اطلاعات در شرکت های پذیرفته شده در بورس اوراق بهادار تهران
۲۴۱,۰۰۰ تومان
معرفی کلی :
این فایل، یک منبع تخصصی و جامع برای تکمیل فصل دوم پایاننامه در رشتههای حسابداری و مدیریت مالی است. محتوای این فایل با بررسی دقیق ادبیات نظری و پیشینه پژوهش، رابطهی میان «وضعیت مالی رقبا در بازار محصول» و «کیفیت افشای اطلاعات» را در شرکتهای پذیرفتهشده در بورس اوراق بهادار تهران تبیین میکند. این مجموعه به دانشجویان کمک میکند تا چارچوب مفهومی خود را بر اساس آخرین نظریههای مالی و مقالات معتبر داخلی و خارجی تدوین کرده و تسلط کاملی بر ادبیات موضوع داشته باشند.
افزودن به سبد خرید
- قیمت
- رمز فایل
- ویژگی های فایل
- نکات مهم و سلب مسئولیت
- منابع تحقیق
- تذکر
- نظرات
مبلغ درج شده روی محصول صرفا هزینه تایپ آن می باشد.
iraniyandoc.ir
- فایل Word قابل ویرایش
- تدوین مبانی نظری رقابت در بازار محصول و ساختار مالکیت.
- بررسی تئوریهای مرتبط با کیفیت افشای اطلاعات و حاکمیت شرکتی.
- ارائه پیشینه پژوهش دستهبندی شده (داخلی و خارجی) برای استناددهی دقیق.
- ساختار استاندارد دانشگاهی جهت تسهیل در نگارش ادبیات پژوهش.
- این مجموعه هیچ مسئولیتی در قبال متون نگارش شده ندارد.
- فایل صرفاً جهت کمک و تسهیل روند نگارش فصول میباشد و مسئولیت استفاده نهایی و صحتسنجی علمی بر عهده پژوهشگر است.
- خداداد کاشی، فرهاد (1388). دیدگاههاي مختلف در مورد مفهوم و نظریه رقابت و تطبیق آن با وضعیت رقابت در بخش صنعت ایران، فصلنامه پژوهشها و سیاستهاي اقتصادي سال هفدهم، شماره51، ص: 25.
- خواجوی، شکرالله، محسنیفرد، غلامعلی، رضایی، غلامرضا، حسینی راد، سد داوود (1392). بررسی اثرهای رقابت در بازار محصول بر مدیریت سود شرکتهای پذیرفته شده در بورس اوراق بهادار تهران، فصلنامه علمی و پژوهشی مدیریت دارایی و تأمین مالی، سال اول، شماره سوم، شماره پیاپی 3، ص 134-119.
- رضایی، فرزین، عازم، حامد (1390). تاثیر شدت رقابتی و راهبرد تجاری بر ارتباط بین اهرم مالی و عملکرد شرکتها، فصلنامه علمی و پژوهش حسابداری مدیریت، سال پنجم، شماره 12.
- رنانی، محسن (1376). بازار یا نابازار، سازمان برنامه و بودجه تهران، چاپ اول، ص: 87.
- روستا، احمد، عظیمی، حمیدرضا، ونوس، ابراهیمی (1391). مدیریت بازاریابی و روشهای رقابت در بازار. ماهنامه 10.
- غفارلو، عباس (1391). ارتباط بین ساختارهای رقابتی محصولات و ساختارهای تأمین مالی با محافظه کاری مشروط در گزارشگری مالی، پایان نامه کارشناسی ارشد، دانشگاه شهید باهنر کرمان.
- غنینژاد، موسی (1376). رقابت در بازار، دفتر همکاری حوزه و دانشگاه، ص: 148-147.
- فرهنگ، منوچهر (1371). رقابت در بازار محصول، فرهنگ بزرگ علوم اقتصادی تهران، نشر البرز، ص: 371.
- محمود جعفري، پگاه، تاجيك، مهدي (1390). رقابت، رقابت پذيري و توسعه، مركز تحقيقات و بررسيهاي اقتصادي اتاق بازرگاني و صنايع و معادن ايران.
- نمازی، محمد، ابراهیمی، شهلا (1391). بررسی ارتباط بین ساختار رقابتی بازار محصول و بازده سهام، پژوهش تجربی حسابداری مالی علمی- تخصصی سال دوم، شماره یک، پیاپی 3، ص: 9-27.
- احمدپور، احمد، عدیلی، مجتبی و عسکری فیروزجائی، احسان (1388). بررسی رابطه بین کیفیت افشا و عدم تقارن اطلاعاتی در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. بورس.
- اعتمادی، حسین و خلیل پور، مهدی (1391). ارزیابی کیفیت افشاء اطلاعاتی با استفاده از رویکرد فازی
- اعتمادی، حسین، امیرخانی، کوروش و محبت رضایی (1390). محتوای ارزشی افشای اجباری: شواهدی از شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه بورس اوراق بهادار تهران، شماره 13. ص 252-235
- اعتمادی، حسین، حصارزاده، رضا، محمدآبادی، مهدی و آمنه بذرافشان (1391). افشا و ارزش شرکت: شواهدی از بازار سرمایه نوظهور ایران. مجله حسابداری مدیریت. شماره 13. ص 77-67.
- ایزدی نیا، ناصر و مقصودی، اسماعیل (1391). تاثیر کیفیت افشاء بر رابطهی بین محافظه کاری و هزینه سرمایهی سهام عادی. فصلنامه پژوهشهای تجربی حسابداری مالی. شماره4، ص 51-29.
- بنی مهد، بهمن و محسنی شریف، محسن (1389). بررسی عوامل موثر بر رتبه بندی شرکت های بورس اوراق بهادار تهران از لحاظ کیفیت افشاء و به موقع بودن. مجله حسابداری مدیریت. سال سوم، شماره هفتم. ص 63-51
- پورحیدری، امید و حسین پور، حمزه (1391). بررسی رابطه بین افشای اجباری و اختیاری با ارزش سهام شرکتها. فصلنامه چشم انداز مدیریت مالی. شماره 5. ص28-9
- پورزمانی، زهرا، طالب نیا، قدرت اله، یعقوب نژاد، احمد و علی بیات (1392). ارتباط بین افشا داوطلبانه، سبکهای شناختی تصمیم گیری و عدم تقارن اطلاعاتی: رویکرد مدل پردازش عدسی برنزویک. مجله حسابداری مدیریت، شماره 19. ص14-1
- جبارزاده کنگرلویی، سعید و انوربایزیدی (1391) بررسی رابطه بین مسئولیتپذیری اجتماعی و تعهد سازمانی با محافظهکاری در گزارشگری مالی شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه بورس اوراق بهادار. شماره 9. ص 96-77
- جمالیان پور، مظفر و ثقفی، علی (1391). بررسی تأثیر پارازیت اطلاعاتی افشا شده در گزارشگری مالی بر ریسک و بازدهی شرکتهای پذیرفته شده در بورس تهران. فصلنامه بررسیهای حسابداری و حسابرسی. دوره19، شماره 67. ص 54-31.
- جنانی، محمد حسن و حیدری، محمد (1390). امکان سنجی گزارشگری زیست محیطی در ایران. مجله حسابداری مدیریت. سال چهارم. شماره 9. ص84-69
- حجازی، رضوان، رحمانی، علی و زهرا مظفری (1389). بررسی اثر مقررات افشای اطلاعات بر کیفیت اطلاعات منتشره شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه بورس اوراق بهادار تهران. شماره10. ص 36-23
- حسنی، محمد و حسینی، سید محمد بشیر (1389). بررسی رابطه سطح افشا اطلاعات حسابداری و نوسانات قیمت سهام در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. شماره2، ص 84-75
- خدامی پور، احمد و محرومی، رامین (1391). تأثیر افشای داوطلبانه بر مربوط بودن سود هر سهم. مجله حسابداری مدیریت. شماره 5. ص 12-1.
- خدامی پور، انصاریان و علی نمازیان (1388). بررسی تأثیر تجدید ارزیابی دارایی شرکتها بر افشای داراییها و مالیات بر درآمد شرکت ها. مجله مالیات، دوره جدید-17، ص 119-101.
- خواجوی، شکر الله، علیزاده طلاتپه، وحید. (1393). بررسی اثرات سطح افشای داوطلبانه بر عدم تقارن اطلاعاتی در شرکتهای پذیرفته شده در بورس اوراق بهادار. فصلنامه دانش حسابداری و حسابرسی مدیریت. سال اول، شماره2. ص132-115.
- خواجوی، شکرالله، بایزیدی انور و سعید جبارزاده کنگرلویی (1390). بررسی رابطه بین مدیریت سود و مسئولیت پذیری اجتماعی شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. مجله پیشرفتهای حسابداری. دوره سوم، شماره اول، ص 54-29.
- خوش طینت، محسن و راعی، حمید (1383). تاثیر ارائه اطلاعات حسابداری اجتناعی بر تصمیمگیری سرمایه گذاران. فصلنامه بررسیهای حسابداری و حسابرسی. شماره 37. ص 92-73
- دارابی، رویا (1391). تأثیر افشای اجزای سرمایه فکری بر کیفیت گزارشگری مالی. مجله دانش سرمایه گذاری. شماره4، ص 131-105.
- دستگیر، محسن و بزاززاده، حمید رضا (1385). تاثیر افشا بر ریسک سیستماتیک. پژوهشنامه اقتصادی، شماره 6. ص 250-235
- دیدار، حمزه، منصورفر، غلامرضا و هیوا خجسته (1390). اثر خصوصیات شرکتی بر سطح افشاء شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه مطالعات تجربی حسابداری مالی، سال نهم، شماره 32. ص168-141.
- ستایش، محمد حسین، کاظم نژاد، مصطفی و مهدی ذوالفقاری (1390). بررسی تاثیر کیفیت افشاء بر نقدشوندگی سهام و هزینه سرمایه شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه پژوهشهای حسابداری مالی. شماره3، ص74-55.
- سجادی، سید حسین، زرانژاد، منصور و علیرضا جعفری (1388). ویژگیهای غیرمالی موثر بر کیفیت گزارشگری مالی در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. بررسیهای حسابداری و حسابرسی. دوره16، شماره 57. ص68-51.
- شعری، صابر و حمیدی، الهام (1392). کفایت افشای معاملات با اشخاص وابسته. مطالعات تجربی حسابداری مالی. شماره 37. ص58-39.
- طالب نیا، قدرت ا... و رستمی، نرگس (1392). بررسی رابطه بین ضرایب مالیاتی و افشء گزارشات مالی شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه پژوهشنامه مالیات. دوره21، شماره 18. ص 138-115
- طالب نیا، قدرت اله، پورزمانی، زهرا و علی بیات (1392). سبکهای شناختی تصمیم گیری، زمان پردازش اطلاعات و محتوای ارزشی افشاء داوطلبانه: رویکرد پردازش عدسی در حسابداری. مجله حسابداری مدیریت. شماره 17. ص 106-93.
- طالب نیا، قدرت اله، علیخانی، راضیه و مهدی مران جوری (1391). ارزیابی کمیت و ماهیت افشای اطلاعات زیست محیطی و اجتماعی در ایران. بررسیهای حسابداری و حسابرسی، دوره 19، شماره 69. ص 60-43.
- عباسی، احمدرضا (1382). "بررسی رابطه هزینه سرمایه با سطح افشاءی اطلاعات مالی شرکتهای پذیرفته در بورس اوراق بهادار تهران. پایان نامه کارشناسی ارشد. دانشگاه شهید بهشتی.
- عرب صالحی، مهدی، صادقی، غزل ومحمود معین الدین (1392). رابطه مسئولیت اجتماعی با عملکرد مالی شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. پژوهشهای تجربی حسابداری، سال سوم، شماره 9. ص 20-1.
- علوی طبری، سید حسین و عباس تفرشی، زهره (1392). تأثیر نظام راهبری شرکتی بر افشای سرمایه فکری. فصلنامه مطالعات حسابداری و حسابرسی، شماره 17. ص18-33
- فخاری، حسین و محمدی، نرگس (1388). بررسی تأثیر افشای اطلاعات بر نقد شوندگی سهام شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه تحقیقات حسابداری، شماره 4، ص. 163-148
- فدائی نژاد، محمد اسماعیل و خرم نیا، نوید (1391). بررسی محتوای اطلاعاتی افشای اطلاعات سود شرکتها و اثرآن بر نقدشوندگی و عدم تقارن اطلاعاتی در بورس اوراق بهادار تهران. فصلنامه بورس اوراق بهادار. شماره 18. ص82-61.
- فروغی، داریوش و آدینه جونقانی، احمد (1391). رابطه بین میزان افشای اطلاعات و ارزش شرکت. پژوهشنامه حسابداری مالی و حسابرسی. شماره15، ص 142-117.
- فروغی، داریوش، میرشمس شهشهانی، مرتضی و سمیه پور حسن (1387). نگرش مدیران دربارهی افشای اطلاعات حسابداری اجتماعی: شرکتهای پذیرفته شده در بورس اوراق بهادار (1386). بررسیهای حسابداری و حسابرسی، دوره 15، شماره 52. ص 70-55
- قاسمی، میثم و مهدوی، غلامحسین (1388). تاثیر سازههای اجتماعی قانون گرایی، اطمینان طلبی، سطح تحصیلات، فردگرایی، جنسیت، رشته تحصیلی و سابقههای کاری بر افشاگری مالی. مجله پیشرفتهای حسابداری. دوره اول، شماره اول، 215-191.
- کاشانی پور، محمد و سید مهدی پارچینی پارچین. (1388) رابطه بین افشای اطلاعات اختیاری و اعضای غیر موظف هیات مدیره. بررسیهای حسابداری و حسابرسی، دوره 16، شماره 57. ص100-85
- کردستانی، غلامرضا و رحیمی، مصطفی (1390). بررسی عوامل تعیین کننده انتخاب سطح کیفیت گزارشگری مالی و اثرات اقتصادی آن در بازار سرمایه. فصلنامه پژوهشهای تجربی حسابداری مالی. سال اول، شماره اول. ص 92-68
- کرمی، غلامرضا، حسینی، سید علی و سعید رضوانی فرد (1392). بررسی رابطۀ بین سطح افشاء و هزینۀ حقوق صاحبان سهام در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه بورس اوراق بهادار. شماره21. ص 71-47
- کمالیان، امین رضا، نیک نفس، علی اکبر، افشاری زاده، امید و رضا غلامعلی پرو (1389). تبیین مهمترین عوامل موثر بر رتبه افشای اطلاعات شرکتهای پذیرفته شده در بورس اوراق بهادار تهران با رویکرد داده کاوی. فصلنامه بورس اوراق بهادار، شماره 11. سال سوم. ص 144-125
- لشگری، زهرا و نادری، شیرزاد (1388). بررسی رابطه سطح افشا و بازده سهام شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. پژوهشنامه حسابداری مالی و حسابرسی، شماره3. ص 91-75
- محمدآبادی، مهدی، مشایخی، بیتا و محمد مهدی میرزایی عباس آباد (1391). بررسی تاثیر محافظهکاری و ویژگیهای ساختاری و عملکردی شرکت بر کیفیت افشا. فصلنامه تحقیقات حسابداری و حسابرسی، شماره 13. ص21-1.
- مرتضوی، سعید، ناصرپور، آزاد، امیررضوی، پگاه و معصومه صادقی مقدم (1389). بررسی نقش تعدیل گری متغیر اهمیت مسؤولیت اجتماعی بر رابطه بین مسؤولیت اجتماعی و تعهد سازمانی؛ نمونه مورد مطالعه: شرکتهای صنایع غذایی شهر مشهد. دوفصلنامه علوم اجتماعی. سال هفتم، شماره2. ص 218-193
- مشایخی، بیتا و فرهادی، سوران (1392). تأثیر اندازه شرکت بر رابطه بین کیفیت افشا و هزینه حقوق صاحبان سهام شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. مجله حسابداری مدیریت. شماره 19، ص 115-101
- ملکیان، اسفندیار و محمد رضا سید آبادی، (1383). بررسی تاثیر اندازه و نسبتهای مالی بر افشای کامل صورتهای مالی ”، پایان نامه کارشناسی ارشد، دانشگاه مازندران.
- موسوی شیری، سید محمود و کریمی ربابی، علیرضا (1389). رابطه ویژگیهای غیرمالی شرکتها با افشای اطلاعات از طریق اینترنت در شرکتهای پذیرفته شده بورس. مجموعه مقالات نهمین همایش سراسری حسابداری ایران.
- مهدوی پور، علی، موسوی شیری، محمود و علیرضا کریمی ربابی (1389). عوامل موثر بر افشای اطلاعات مالی از طریق انترنت در وب سایت شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه تحقیقات حسابداری و حسابرسی. شماره 5. ص 16-1
- نوروش، ایرج و حسینی، سید علی (1388). بررسی رابطه بین کیفیت افشاء (قابلیت اتکا و به موقع بودن) و مدیریت سود. فصلنامه بررسیهای حسابداری و حسابرسی. شماره55. ص134-117
- نوری فرد، دکتر یدا... (1377). افشاء اطلاعات در گزارشگری مالی شرکتها. چاپ اول، انتشارات موسسه حسابرسی تامین اجتماعی.
- نیکومرام، هاشم و بادآورنهندی، یونس (1388). تبیین و ارائه الگویی برای تعیین و ارزیابی عوامل موثر بر انتخاب کیفیت گزارشگری مالی در ایران. ماهنامه فراسوی مدیریت، سال دوم، شماره 8، ص 187-141
- وکیلی فرد، حمیدرضا، طالب نیا، قدرت اله و مریم نادری پور (1390). اثر افزایش افشای اطلاعات ناشی از اجرای استانداردهای حسابرسی تجدیدنظر شده بر عدم تقارن اطلاعاتی. پژوهشنامه حسابداری مالی و حسابرسی. شماره12، ص55-25.
- ولی پور، هاشم، طالب نیا، قدرت اله و رضا احمدی (1393). بررسی تأثیر سطح افشای اختیاری بر مربوط بودن ارزش اطلاعات حسابداری در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. فصلنامه حسابداری مدیریت. شماره21. ص81-71
- هشی، عباس (1385). عوامل موثر بر مطلوبیت گزارشگری مالی. مطالعات تجربی حسابداری مالی. شماره 16. ص 126-91.
- همتی، هدی و جلیلی، آرزو (1391). رابطه افشای سرمایه فکری با نوع مالکیت و اندازه شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. دانش حسابداری و حسابرسی. شماره2، ص63-51.
- یحیی زاده فر، محمود، شمس، شهاب الدین و نرگس محمدی (1389). تأثیر افشای اطلاعات بر دامنه شکاف قیمتی پیشنهادی خرید و فروش سهام با استفاده از سیستم معادلات همزمانی. مجله کاوشهای مدیریت بازرگانی، شماره4. ص73-53.
- یعقوب نژاد، احمد و ذبیحی، علی (1390). بررسی رابطه بین کیفیت افشا و نقدشوندگی سهام شرکتهای پذیرفته شده در بورس اوراق بهادار تهران. مجله دانش مالی تحلیل اوراق بهادار. شماره 10. ص 235-217.
- اسماعیلیان، مهدی. 1385. راهنمای جامع spss14. چاپ اول. موسسة فرهنگی هنری دیباگران تهران
- نگهبان، حمید رضا. 1380. پردازش دادهها با MINITAB چاپ اول. انتشارات جهاددانشگاهی فارس
- نوابپور، حمید رضا. 1382. محاسبات آماری با کامپیوتر. چاپ دوم. انتشارات دانشگاه پیام نور
- Darren Bernard, "Is the risk of product market predation a cost of disclosure?" (2016) University of Washington, Electronic copy available at: http://ssrn.com/abstract=2764541
- Hidetaka Mitani, Capital structure and competitive position in product market Faculty of Business Administration, Ritsumeikan University, Nojihigashi, Kusatsu, Shiga, Japan, International Review of Economics and Finance (2013) REVECO-00849; No of Pages 14
- Cooke, T.E. 1989. Voluntary corporate disclosure by Swedish companies. Journal of International Financial Management and Accounting, 1, 171-195.
- Copeland, R. M. & Fredricks, W. 1968. Extent of Disclosure. Journal of Accounting Research, 6, 106-113.
- Diamond, D. & Verrecchia, R. (1991). Disclosure, liquidity and the cost of equity capital. The journal of finance, Vol. 66, 1335-1360.
- Guthrie, J. , Boedker, C. and Cuganesan, S. (2004) , Final Report: Department of Lands, NSW, Management, Measurement and Reporting of Intellectual Capital, report of MGSM Centre for the Management of Knowledge Capital, December, Sydney.
- Hassan, 0. ; Giorgioni, G. ; and Romilly, P. (2006) The Extent of Accounting Disclosure and its Determinants in an Emerging Capital Market: the Case of Egypt. International Journal of Accounting, Auditing and Performance Evaluation, 3 (1):41-67.
- Hassan, Nasr,Taha (2010) corporate social responsibility disclosure:an examination of framework of determinants and consequences. , Durham theses, Durham University. Available at Durham E-Theses Online: http://etheses. dur. ac. uk/480/
- HO, S. M. S. & WONG, K. R. 2001a. A study of the relationship between corporate governance structures and the extent of voluntary disclosure. Journal of International Accounting, Auditing & Taxation, 10, 139-156.
- Kristandl, G. and Bontis,N. (2007). The impact of voluntary disclosure on cost of equity capital estimates in a temporal setting. Journal of Intellectual Capital, Vol. 8 Iss: 4, pp. 577 - 594
- Meek, G. K. , Roberts, C. B. & Gray, S. J. 1995a. Factors Influencing Voluntary Annual Report Disclosures by U. S. , U. K. and Continental European Multinational Corporations. Journal of International Business Studies, 26, 555-572.
- Wang, K. O. S. and Claiborne, C. (2008). Determinants and Consequences of Voluntary Disclosure in an Emerging Market: Evidence from China. Journal of International Accounting. Auditing and taxation, 17 (1) 14-30
کاربر گرامی لطفاً برای دسترسی به پنل کاربری و پیگیری دانلود فایلهای خریداری شده و ارئه هرچه بهتر خدمات ، پیش از نهایی کردن سفارش، در سایت ثبتنام نمایید.

هنوز نظری ثبت نشده
اولین نفری باشید که نظر میدهید
ثبت نظر