
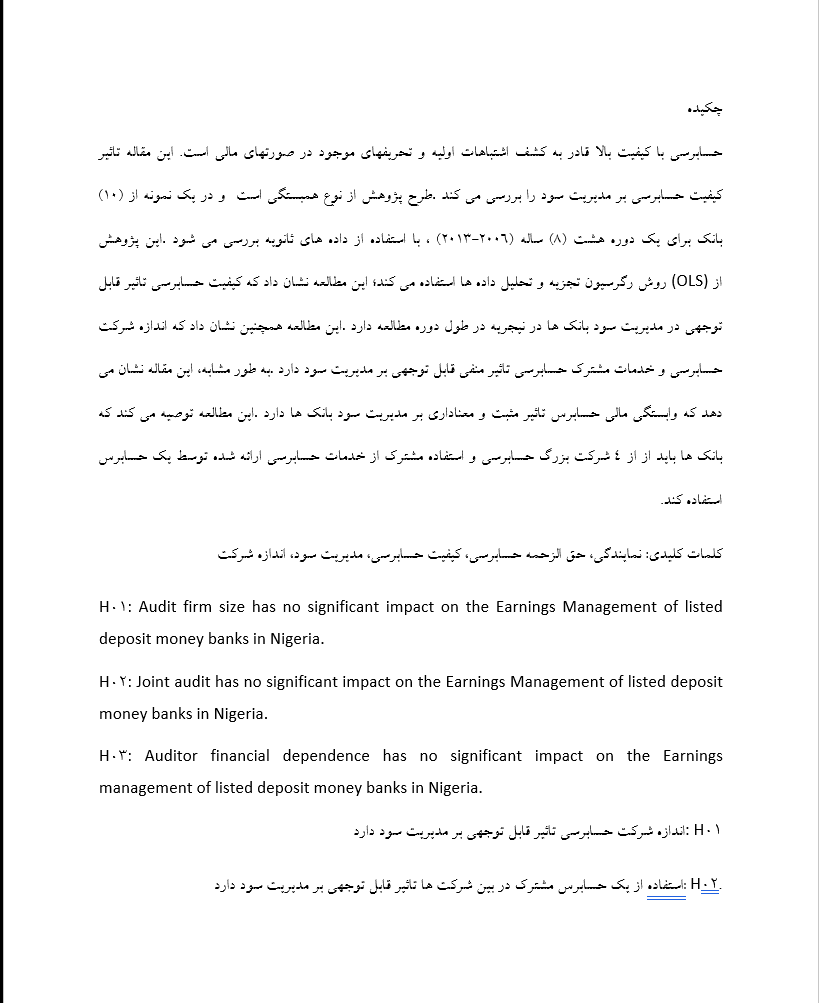
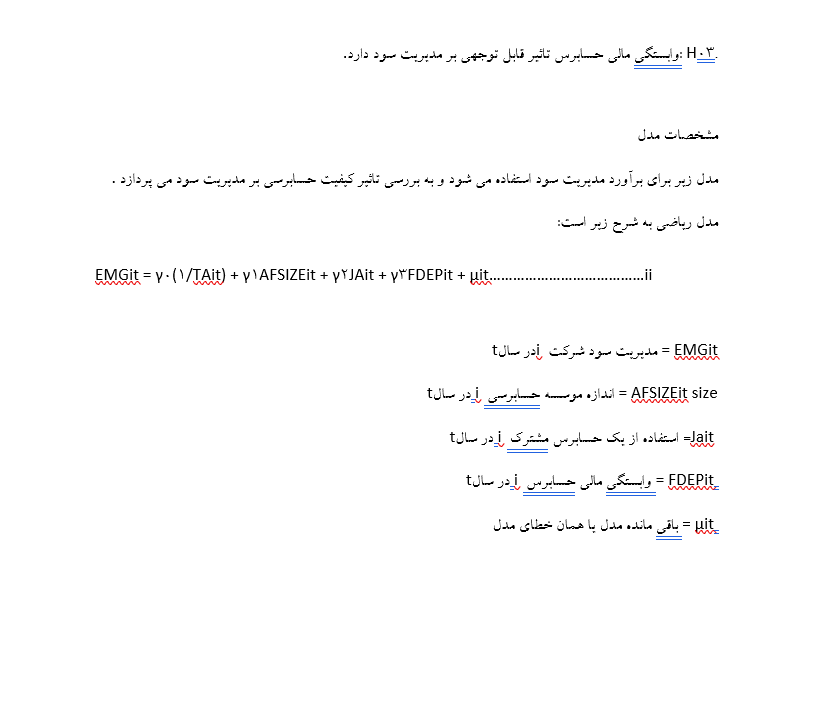
عنوان: تاثیر کیفیت حسابرسی بر مدیریت سود
۲۶۱,۰۰۰ تومان
معرفی کلی :
این فایل به صورت تخصصی به بررسی مبانی نظری، مفاهیم کلیدی و پیشینهی پژوهشی متون مرتبط با «کیفیت حسابرسی» و «مدیریت سود» و مکانیزم اثرگذاری آنها بر یکدیگر میپردازد. محتوای این مجموعه به گونهای تنظیم شده است که پژوهشگران، دانشجویان مقاطع تحصیلات تکمیلی رشتههای حسابداری و مدیریت مالی میتوانند از آن به عنوان یک بیس و چارچوب علمی قدرتمند برای تسریع روند پژوهش خود بهره ببرند.
تعداد صفحات : 76
افزودن به سبد خرید
- قیمت
- رمز فایل
- ویژگیهای فایل
- نکات مهم و سلب مسئولیت
- منایع تحقیق
- تذکر
- نظرات
مبلغ درج شده روی محصول صرفا هزینه تایپ آن می باشد.
iraniyandoc.ir
✅ فایل Word قابل ویرایش با رعایت اصول نگارشی و پاراگرافبندی دانشگاهی
✅ پوشش کامل منابع معتبر داخلی و خارجی با ارجاعدهی اصولی
✅ تدوین شده بر اساس مدلهای استاندارد اندازهگیری مدیریت سود (مانند مدل جونز تعدیلشده)
- این مجموعه هیچ مسئولیتی در قبال متون نگارش شده ندارد.
- فایل صرفاً جهت کمک و تسهیل روند نگارش فصول میباشد و مسئولیت استفاده نهایی و صحتسنجی علمی بر عهده پژوهشگر است.
- ارباب سلیمانی عباس (1385) اصول حسابرسی جلد دوم، سازمان حسابرسی.
- ارباب سلیمانی عباس (1385) اصول حسابرسی جلد اول، سازمان حسابرسی.
- پل اس له وی و استنلی لمی شو، ترجمه گیتی مختاری و امیر مجدی، " نمونه گیری، روش ها و کاربردها" (1381)، صفحات 78- 79.
- جامعه حسابداران رسمی ایران (1382)، دستورالعمل اجرائی آیین نامه سقف مجاز ارائه خدمات تخصصی و حرفه ای اعضای جامعه حسابداران رسمی ایران.
- حساس یگانه یحیی (1384) فلسفه حسابرسی.
- حساس یگانه یحیی (1387)، رساله دریافت دکتری، دانشگاه علامه طباطبایی، فصل دوم.
- حساس یگانه یحیی و پژمان روحی (1381)، " آگاهی حسابرسان از استانداردهای حسابرسی صادره توسط سازمان حسابرسی"، فصلنامه مطالعات حسابداری شماره 5: 156-169.
- خاکی غلامرضا (1387)،" روش تحقیق با رویکرد پایان نامه نویسی"، انتشارات بازتاب.
- دلاور علی (1378)، مبانی نظری و پژوهشی در علوم انسانی و اجتماعی، انتشارات رشد، ص: 16.
- رضازاده جواد و ایرج اصغری (1384) "بررسی عوامل موثر بر شناخت حسابرسان از استانداردهای حسابداری ایران"، پایان نامه کارشناسی ارشد دانشگاه بین المللی قزوین.
- رنجبران هادی (1384) "آمار و احتمال" ، انتشارات نشر دانشگاهی.
- کمیته فنی سازمان حسابرسی (1385)، استانداردهای حسابرسی.
- کنوور، "آمار ناپارامتری کاربردی"( 1372)، انتشارات دانشگاه تهران.
- گلستانی، پرویز و آقاجانی، مهدی (1378)، حسابرسی 1، انتشارات دانشگاه پیام نور.
- مدنی علی (1378)، مفاعیم و روش های آماری، مرکز تحقیقات سازمان حسابرسی.
- میرزایی حمیدرضا و مدیر شهلا ناصر (1386)، "مفاهیم اساسی در روش تحقیق" انتشارات دانشکاه آزاد
- اعتمادی، حسین و جباری (1386) “نقش پاسخگویی در کیفیت قضاوت حسابرسان”، مطالعات حسابداری شماره 18 .
- حساس یگانه، یحیی و مقصودی (1389)، “تاثیر آ یین رفتار حرفه ای و تجربه بر کیفیت قضاوت حسابرسی”، مجله حسابدار رسمی شماره 9.
- خوش طینت، محسن و بستانیان (1386) ، “قضاوت حرفه ای در حسابرسی”، مطالعات حسابداری شماره 18 .
- سیرانی، محمد، خواجوی و نوشادی (1388)، “ تأثیر تجربه و پیچیدگی موضوعات حسابرسی بر قضاوت حسابرس”، بررسیهای حسابداری و حسابرسی دوره 16، شماره 55 .
- مرادی، مهدی و مهدی دوست پرست ) 1388 ( تاثیر بررسی سطح دانش حرفه ای حسابرسان در زمینه قوانین مالیاتهای مستقیم و تجارت، پایان نامه کارشناسی ارشد، دانشگاه آزاد اسلامی واحد مشهد.
- حساس یگانه، یحیی وامید مقصودی ) 1389 ( تاثیر آیین رفتار حرفه ای و تجربه بر کیفیت قضاوت حسابرسی، مجله حسابدار رسمی، شماره 9، ص 1
- سجادی، سید حسین و مهدی ابراهیمی مند ) 1384 ( عوامل افزاینده ی استقلال حسابرس مستقل، بررسی های حسابداری و حسابرسی، سال دوازدهم، شماره 40 ، ص 80 – 61
- مجتهدزاده، ویدا و پروین آقایی ) ۱۳۸۳( عوامل مؤثر بر کیفیت حسابرسی مستقل از دیدگاه حسابرسان مستقل و استفاده کنندگان، بررسیهای حسابداری و حسابرسی شماره ۵۳ ، ص ۷۶ ،۳۸
- مهرانی، ساسان و مهدیس نعیمی) 1382 ( تئوری اخلاقی و تأثیر فشار بودجه زمانی بر رفتار حسابرسان مستقل بررسی های حسابداری و حسابرسی شماره 32 ص 43 – 61
- نمازی، محمد و انور بایزیدی و سعید جبارزاده کنگرلویی) 1390 ( بررسی رابطه ی بین کیفیت حسابرسی و مدیریت سود شرکتهای پذیرفته شده در بورس اوراق بهادار تهران، فصلنامه تحقیقات حسابداری، سال سوم، شماره 9، ص 15-1
- نیکبخت،محمدرضا، مهربانی، حسین، 1385 ، بررسی اثر خدمات و میزان حق الزحمه های غیر حسابرسی مؤسسات حسابرسی بر استقلال حسابرس، بررسی های حسابداری و حسابرسی، شماره 44 ، ص 147 – 129
- نیکخواه آزاد، علی ) 1388 (، بیانیه ی مفاهیم بنیادی حسابرسی، تهران، انتشارات سازمان حسابرسی، چاپ سوم، ص -21
- ایزدی نیا؛ ناصر، مرادی؛ افسر علی و بهرام غنی زاده؛ کیفیت حسابرسی، نشریه حسابدار رسمی.
- ایزدی نیا و همکاران (1394)" بررسی مدیریت سود مبتنی بر اقلام تعهدی و مدیریت واقعی سود در دوره های قبل و بعد از تصویب قانون بازار اوراق بهادار ایران" مجلۀ دانش حسابداری/ سال ششم/ ش 21 / تابستان 1394 / ص 55 تا 81
- محسن خوش طینت، عبدالله خانی (1382)، مدیریت سود و پاداش مدیران: مطالعهای جهت شفاف سازی اطلاعات مالی، مجله مطالعات حسابداری شماره 3
- سیدعباس هاشمی، احسان کمالی (1389 (، تأثیر افزایش تدریجی اهرم مالی، میزان جریان نقدی آزاد و رشد شرکت بر مدیریت سود شرکتهای پذیرفته شده در بورس اوراق بهادار تهران، مجله دانش حسابداری، شماره2
- امیر پور حیدری، داوود همتی (1383)، اثر قراردادهای بدهی، هزینه های سیاسی، طرح های پاداش، و مالکیت بر مدیریت سود در شرکتهای پذیرفته شده در بورس اوراق بهادار تهران ، بررسی های حسابداری و حسابرسی شماره 36
- احمد مدرس، زهرا قفقازی، امیر لشکری (1388 (، بررسی انگیزه های مدیریت سود در شرکت های پذیرفته شده در بورس اوراق بهادار تهران )مورد صنایع نفتی، شیمیایی و فلزی(، فصلنامه علمی
- محمد کاشانی پور، احمد احمد پور، سید محمد باقرپور (1389 (، بررسی رابطه بین سهامداران نهادی کوتاه مدت و بلند مدت و مدیریت سود فزاینده شرکت ها، مجله دانش حسابداری، شماره 3
- علی ابراهیمی کردلر، الهام حسنی آذرداریانی (1385 (، بررسی مدیریت سود در زمان عرضه اولیه سهام به عموم در شرکت های پذیرفته شده در بورس اوراق بهادار تهران، بررسی های حسابداری و حسابرسی، شماره 45
- ایرج نوروش، سحر سپاسی، محمدرضا نیکبخت (1384) ، بررسی مدیریت سود در شرکت های پذیرفته شده در بورس تهران، مجله علوم اجتماعی و انسانی دانشگاه شیراز، دوره بیست و دوم، شماره 2
- سید عباس هاشمی، احسان کمالی (1389) ، تاثیر افزایش تدریجی اهرم مالی، میزان جریان نقدی آزاد و رشد شرکت بر مدیریت سود شرکت های پذیرفته شده در بورس اوراق بهادار تهران، مجله دانش حسابداری، شماره 2
- حسین اعتمادی، نصیبه شفا خیبری (1390) ، تاثیر جریانهای نقد آزاد بر مدیریت سود و نقش کمیته حسابرسی در آن، فصلنامه علمی پژوهشی حسابداری مالی، شماره 10
- امید پور حیدری، عباس افلاطونی (1385) ، بررسی انگیزه های هموارسازی سود در شرکت های پذیرفته شده در بورس اوراق بهادار تهران، بررسی های حسابداری و حسابرسی شماره 44
منابع لاتین:
- Yangyang Fan (2015), Audit Committee-Auditor Interlocking, Auditor Turnover and Audit Quality, Katz Graduate School of Business, University of Pittsburgh
- Barbara Arel, Richard G.Brody and Kurt Pany (2008), "Audit Firm Rotation & Audit Quality”, journal of CPA.
- Carcello J.V. and Nagy A.L (2004), “Audit Firm Tenure and Fraudulent Financial Reporting”. Auditing: A Journal of practice & Theory, Vol. 23, Issue 2, pp. 55-69
- Dan li. (2010). Does auditor tenure affect accounting conservatism? Further evidence. J .Accounting. Public policy29, 226-241
- De Angelo, L.E, (1981), Auditor size and auditor quality, journal of accounting and economics, Vol. 3, 183-199
- Stanley, J.D. and F.T. De Zoort. (2007). “Audit firm tenure and financial restatements: an analysis of industry specialization and fee effects”. Journal of Accounting and Public Policy 26 (2):131-159.
کاربر گرامی لطفاً برای دسترسی به پنل کاربری و پیگیری دانلود فایلهای خریداری شده و ارئه هرچه بهتر خدمات ، پیش از نهایی کردن سفارش، در سایت ثبتنام نمایید.

هنوز نظری ثبت نشده
اولین نفری باشید که نظر میدهید
ثبت نظر